SCGD เผยผลประกอบการไตรมาส 3 ปี 2569 มีกำไรปรับปรุง 308 ล้านบาท เพิ่มขึ้น 163% จากไตรมาสก่อน รับแรงหนุนจากธุรกิจต่างประเทศ โดยเฉพาะเวียดนามที่ความต้องการกระเบื้องเกลซพอร์ซเลนเติบโตทั้งในประเทศและตลาดส่งออก ขณะที่ไทยเดินหน้ารวมฐานการผลิตและขยายสินค้าใหม่เพื่อรับมือตลาดชะลอตัว พร้อมลดต้นทุนทางการเงิน ผู้บริหารมั่นใจกำไรทั้งปีที่ไม่รวมค่าใช้จ่ายที่ไม่เกิดขึ้นเป็นประจำจะเติบโตจากปีก่อน และเดินหน้าสู่เป้าหมาย EBITDA 3,500 ล้านบาทในปี 2571
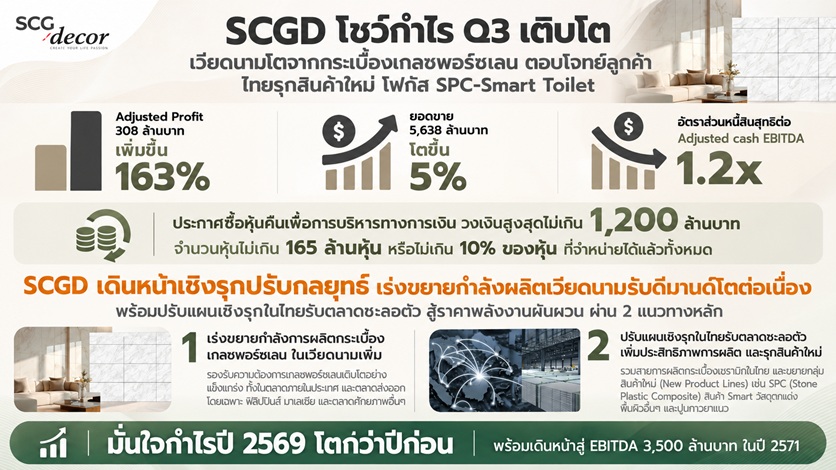
นายนำพล มลิชัย ประธานเจ้าหน้าที่บริหารและกรรมการผู้จัดการใหญ่ บริษัท เอสซีจี เดคคอร์ จำกัด (มหาชน) หรือ SCG Decor (SCGD) กล่าวว่า ผลการดำเนินงานไตรมาส 3 ฟื้นตัวจากไตรมาสก่อน โดยมีรายได้จากการขาย 5,638 ล้านบาท เพิ่มขึ้น 5% และกำไรปรับปรุง หรือ Adjusted Profit ซึ่งไม่รวมรายการที่ไม่ใช่เงินสด อยู่ที่ 308 ล้านบาท เพิ่มขึ้น 163%
ปัจจัยหลักมาจากผลการดำเนินงานที่เติบโตในตลาดต่างประเทศ โดยเฉพาะเวียดนาม ซึ่งได้รับแรงหนุนจากความต้องการวัสดุก่อสร้างและการส่งออก ขณะเดียวกัน การปรับโครงสร้างแหล่งเงินทุนช่วยลดภาระดอกเบี้ยและสนับสนุนความสามารถในการทำกำไร
ต่างประเทศหนุนไตรมาส 3 ฟื้นตัว แต่ตลาดไทยยังกดดันงวด 9 เดือน
ไตรมาส 3 ปี 2569 SCGD มี Adjusted Cash EBITDA อยู่ที่ 839 ล้านบาท เพิ่มขึ้น 36% จากไตรมาสก่อน และมีอัตราต่อรายได้จากการขาย 14.9% อย่างไรก็ตาม หากไม่รวมค่าใช้จ่ายที่ไม่เกิดขึ้นเป็นประจำในไตรมาส 2 ฐานเปรียบเทียบจะอยู่ที่ 805 ล้านบาท สะท้อนว่าการฟื้นตัวส่วนหนึ่งมาจากผลของรายการปรับโครงสร้างในไตรมาสก่อนด้วย เมื่อเทียบกับช่วงเดียวกันของปีก่อน รายได้ไตรมาส 3 ทรงตัว ส่วนกำไรปรับปรุงใกล้เคียงกับระดับ 307 ล้านบาทในปีก่อน ขณะที่ Adjusted Cash EBITDA ลดลง 7%
สำหรับผลการดำเนินงาน 9 เดือนแรก บริษัทมีรายได้จากการขาย 16,560 ล้านบาท ลดลง 5% จากช่วงเดียวกันของปีก่อน มี Adjusted Profit 657 ล้านบาท ลดลง 8% และ Adjusted Cash EBITDA 2,217 ล้านบาท ลดลง 10% จากความต้องการในไทยที่ชะลอตัว รวมถึงผลของค่าใช้จ่ายที่ไม่เกิดขึ้นเป็นประจำจากการปรับโครงสร้างธุรกิจและการรวมฐานการผลิตในไตรมาส 2 หากไม่รวมค่าใช้จ่ายดังกล่าว กำไรจะอยู่ที่ 808 ล้านบาท เพิ่มขึ้นจาก 778 ล้านบาทในช่วงเดียวกันของปีก่อน และ EBITDA อยู่ที่ 2,405 ล้านบาท เทียบกับ 2,550 ล้านบาทในปีก่อน
เวียดนามขยายตัว เพิ่มบทบาททั้งตลาดในประเทศและฐานส่งออก
เวียดนามเป็นแรงขับเคลื่อนสำคัญของ SCGD โดยรายได้ไตรมาส 3 ในสกุลเงินท้องถิ่นเพิ่มขึ้น 16% จากช่วงเดียวกันของปีก่อน ขณะที่ฟิลิปปินส์และอินโดนีเซียเพิ่มขึ้น 9% และ 12% ตามลำดับ สวนทางกับไทยที่ลดลง 6% จากตลาดชะลอตัว การแข่งขันกับสินค้านำเข้า และผลกระทบจากน้ำท่วม สัดส่วนรายได้จากเวียดนามเพิ่มเป็น 25% ของยอดขายรวม จาก 21% ในไตรมาสเดียวกันของปีก่อน ส่วนไทยอยู่ที่ 61% ฟิลิปปินส์ 9% และอินโดนีเซีย 5%
ธุรกิจ PRIME ในเวียดนามมีปริมาณขายกระเบื้องเกลซพอร์ซเลนไตรมาส 3 เพิ่มขึ้น 32% จากช่วงเดียวกันของปีก่อน สูงกว่าตลาดสินค้าประเภทเดียวกันในเวียดนามที่เติบโต 11% โดยได้รับแรงหนุนทั้งจากความต้องการภายในประเทศและความสามารถในการส่งออก
ด้านลูกค้าโครงการ PRIME มีปริมาณขาย 3.3 ล้านตารางเมตร เพิ่มขึ้น 120% จากช่วงเดียวกันของปีก่อน ครอบคลุมโครงการของ Masterise และ Lotte พร้อมขยายเครือข่ายตัวแทนจำหน่ายในเวียดนามเป็น 134 ราย จาก 129 รายในปี 2568
การเชื่อมโยงฐานการผลิตในภูมิภาคยังช่วยเพิ่มโอกาสทางการตลาด โดย PRIME ส่งออกกระเบื้องเซรามิกไปยังตลาดฟิลิปปินส์ตอนใต้ 1.6 ล้านตารางเมตร เพิ่มขึ้น 240% จากช่วงเดียวกันของปีก่อน พร้อมขยายตลาดไปยังอเมริกาเหนือและยุโรปตะวันออก
สร้างฐานลูกค้าส่งออกล่วงหน้า กระจายความเสี่ยงเวียดนาม
สำหรับความเสี่ยงจากการให้น้ำหนักลงทุนในเวียดนาม นายนำพลให้ข้อมูลว่า บริษัทมองเห็นศักยภาพการเติบโตในระยะกลางและระยะยาว แต่ตระหนักว่าตลาดที่เติบโตสูงอาจเผชิญความผันผวนทางเศรษฐกิจได้ จึงวางบทบาทเวียดนามให้เป็นทั้งฐานขายในประเทศและฐานส่งออก
แนวทางสำคัญคือการขยายและรักษาฐานลูกค้าต่างประเทศไว้ล่วงหน้า เพื่อให้สามารถปรับสัดส่วนการขายได้หากตลาดภายในประเทศได้รับผลกระทบ เพราะการเริ่มหาลูกค้าส่งออกหลังเกิดวิกฤตอาจต้องใช้เวลาและเผชิญข้อจำกัดมากกว่า หากเศรษฐกิจเผชิญวิกฤตและค่าเงินท้องถิ่นอ่อนลง อาจช่วยเพิ่มความสามารถในการแข่งขันของการส่งออกได้ แม้ในบางช่วงการส่งออกอาจให้ผลตอบแทนต่ำกว่าการขายในประเทศ แต่การรักษาช่องทางดังกล่าวถือเป็นต้นทุนที่บริษัทยอมรับเพื่อแลกกับความยืดหยุ่นและการกระจายความเสี่ยง
เพิ่มกำลังผลิตกระเบื้องเวียดนาม 13 ล้านตารางเมตรต่อปี
นายสิทธิชัย สุขกิจประเสริฐ ประธานเจ้าหน้าที่สายงานการเงิน SCGD กล่าวว่า บริษัทเดินหน้าขยายกำลังการผลิตกระเบื้องเกลซพอร์ซเลนในเวียดนามเพิ่มประมาณ 13 ล้านตารางเมตรต่อปี เพื่อรองรับความต้องการทั้งในประเทศและตลาดส่งออก โดยคาดว่ากำลังผลิตที่เพิ่มขึ้นจะเริ่มสร้างรายได้ภายในครึ่งแรกของปี 2570
การลงทุนครอบคลุมโรงงาน Dai Loc ในภาคกลางและ Pho Yen ในภาคเหนือ โดยโครงการ Dai Loc คาดแล้วเสร็จในไตรมาส 4 ปี 2569 ช่วยเสริมบทบาทเวียดนามในฐานะศูนย์กลางการผลิตและส่งออกของกลุ่ม การขยายกำลังผลิตดังกล่าวสอดคล้องกับความต้องการกระเบื้องเกลซพอร์ซเลนที่เติบโต และการเดินเครื่องเต็มกำลังของสายการผลิตสินค้ากลุ่มนี้ในช่วงไตรมาส 3
ไทยรวมฐานผลิต เพิ่มประสิทธิภาพแข่งขันสินค้านำเข้า
สำหรับประเทศไทย SCGD มุ่งเพิ่มประสิทธิภาพและลดต้นทุนผ่านโครงการรวมสายการผลิตกระเบื้องเซรามิก ควบคู่กับการเตรียมติดตั้งเครื่องจักรเพื่อผลิตกระเบื้องเกลซพอร์ซเลนขนาดใหญ่ เพิ่มความสามารถในการแข่งขันกับสินค้านำเข้า
โครงการรวมฐานการผลิตมีกำหนดแล้วเสร็จภายในไตรมาส 3 ปี 2570 โดยบริษัทคาดว่าจะเริ่มรับรู้ประโยชน์จากการปรับโครงสร้างและรวมฐานผลิต คิดเป็น EBITDA เพิ่มขึ้นประมาณ 380 ล้านบาทต่อปี ตั้งแต่ปี 2571 เป็นต้นไป แนวทางนี้ดำเนินควบคู่กับการลดต้นทุนพลังงาน การเพิ่มประสิทธิภาพด้วยระบบอัตโนมัติ และการปรับกลุ่มสินค้าให้เหมาะกับความต้องการของตลาด
สินค้าใหม่โต 29% เร่งขยาย SPC–สุขภัณฑ์อัจฉริยะ
อีกกลยุทธ์สำคัญคือการขยายสินค้าใหม่ ทั้งวัสดุปูพื้น SPC สินค้ากลุ่ม Smart วัสดุตกแต่งพื้นผิวอื่น ๆ และปูนกาวยาแนว โดยช่วง 9 เดือนแรกปี 2569 มีรายได้รวม 771 ล้านบาท เพิ่มขึ้น 29% จากช่วงเดียวกันของปีก่อน
สินค้าพื้น SPC มีปริมาณขายประมาณ 1.09 ล้านตารางเมตร เพิ่มขึ้น 24% และมีอัตราการใช้กำลังผลิตปัจจุบัน 85% บริษัทจึงลงทุนสายการผลิตแห่งที่ 2 เพื่อเพิ่มกำลังผลิตจาก 1.44 ล้านตารางเมตรเป็น 2.88 ล้านตารางเมตรต่อปี คาดแล้วเสร็จในไตรมาส 2 ปี 2570
การผลิตในไทยช่วยเพิ่มความคล่องตัวด้านการส่งมอบและบริการหลังการขาย โดยบริษัทระบุว่ามีต้นทุนส่งมอบต่ำกว่าสินค้านำเข้าจากจีนประมาณ 10–40% พร้อมใช้เครือข่ายในอาเซียนต่อยอดตลาดส่งออก
ส่วนสินค้ากลุ่ม Smart มีปริมาณขาย 18,920 ชิ้น เพิ่มขึ้น 13% จากช่วงเดียวกันของปีก่อน บริษัทเดินหน้าขยายสุขภัณฑ์อัจฉริยะหลายระดับราคา เช่น SENSIS และ KLIRR เพื่อเข้าถึงลูกค้าที่หลากหลายขึ้น
ขณะเดียวกัน โครงการร่วมทุนกับ AXENT เพื่อผลิตและประกอบสุขภัณฑ์อัจฉริยะในไทยอยู่ระหว่างการจัดตั้งบริษัทร่วมทุนและเตรียมสั่งซื้อเครื่องจักร โดยตั้งเป้าเริ่มดำเนินงานเชิงพาณิชย์ในไตรมาส 2 ปี 2570 เพื่อเพิ่มประสิทธิภาพต้นทุนและรองรับการเติบโตระยะยาว
ลดต้นทุนดอกเบี้ย รักษาความยืดหยุ่นรองรับลงทุน
นายสิทธิชัยกล่าวว่า การปรับโครงสร้างแหล่งเงินทุนช่วยลดต้นทุนหนี้เฉลี่ยจาก 2.4% เหลือ 1.7% ณ สิ้นไตรมาส 3 เป็นอีกปัจจัยที่สนับสนุนการเติบโตของกำไรและช่วยรักษาความยืดหยุ่นทางการเงิน ณ สิ้นไตรมาส 3 บริษัทมีเงินสดและรายการเทียบเท่าเงินสด 8,345 ล้านบาท อัตราส่วนหนี้สินสุทธิต่อ Adjusted EBITDA อยู่ที่ 1.2 เท่า และอัตราส่วนหนี้สินสุทธิต่อส่วนของผู้ถือหุ้น 0.2 เท่า
ช่วง 9 เดือนแรกบริษัทใช้เงินลงทุนไปแล้ว 891 ล้านบาท จากแผนรายจ่ายลงทุนทั้งปีประมาณ 2,500 ล้านบาท โดยโครงการสำคัญครอบคลุมการเพิ่มกำลังผลิตในเวียดนาม การรวมฐานผลิตในไทย และการลงทุนขยายธุรกิจ
“ยังคงมีฐานะทางการเงินที่แข็งแกร่ง” นายสิทธิชัยกล่าว พร้อมยืนยันความมั่นใจในการเดินหน้าสู่เป้าหมาย EBITDA 3,500 ล้านบาทในปี 2571 ขณะที่แผนระยะถัดไปตั้งเป้าเพิ่มเป็น 4,500 ล้านบาทภายในปี 2574
ไตรมาส 4 จับตาฤดูกาลก่อสร้างและตลาดซ่อมแซมหลังน้ำท่วม
SCGD ประเมินว่าไตรมาส 4 จะได้รับแรงหนุนจากฤดูกาลก่อสร้างในเวียดนาม การเร่งเบิกจ่ายงบประมาณภาครัฐ และความต้องการช่วงปลายปีในฟิลิปปินส์และอินโดนีเซีย ส่วนไทยมีโอกาสจากการซ่อมแซมและปรับปรุงที่อยู่อาศัยหลังน้ำท่วม โดยเฉพาะสินค้ากลุ่มใหม่อย่าง SPC
อย่างไรก็ตาม ต้นทุนพลังงานและขนส่ง รวมถึงความผันผวนของอัตราแลกเปลี่ยนยังเป็นปัจจัยที่ต้องติดตาม บริษัทจึงเน้นปรับแผนการผลิตและการขายอย่างยืดหยุ่น พร้อมรักษาวินัยทางการเงิน โดยยืนยันเป้าหมายกำไรทั้งปี 2569 ที่ไม่รวมค่าใช้จ่ายที่ไม่เกิดขึ้นเป็นประจำให้เติบโตจากปีก่อน
สำหรับระยะถัดไป จุดติดตามสำคัญคือการเริ่มใช้กำลังผลิตใหม่ในเวียดนาม การเปิดสายการผลิต SPC และฐานผลิตสุขภัณฑ์อัจฉริยะในไตรมาส 2 ปี 2570 ตลอดจนความคืบหน้าโครงการรวมฐานผลิตไทยในไตรมาส 3 ปีเดียวกัน ซึ่งจะเป็นส่วนสำคัญในการเพิ่มประสิทธิภาพและรองรับเป้าหมายการเติบโตของบริษัท