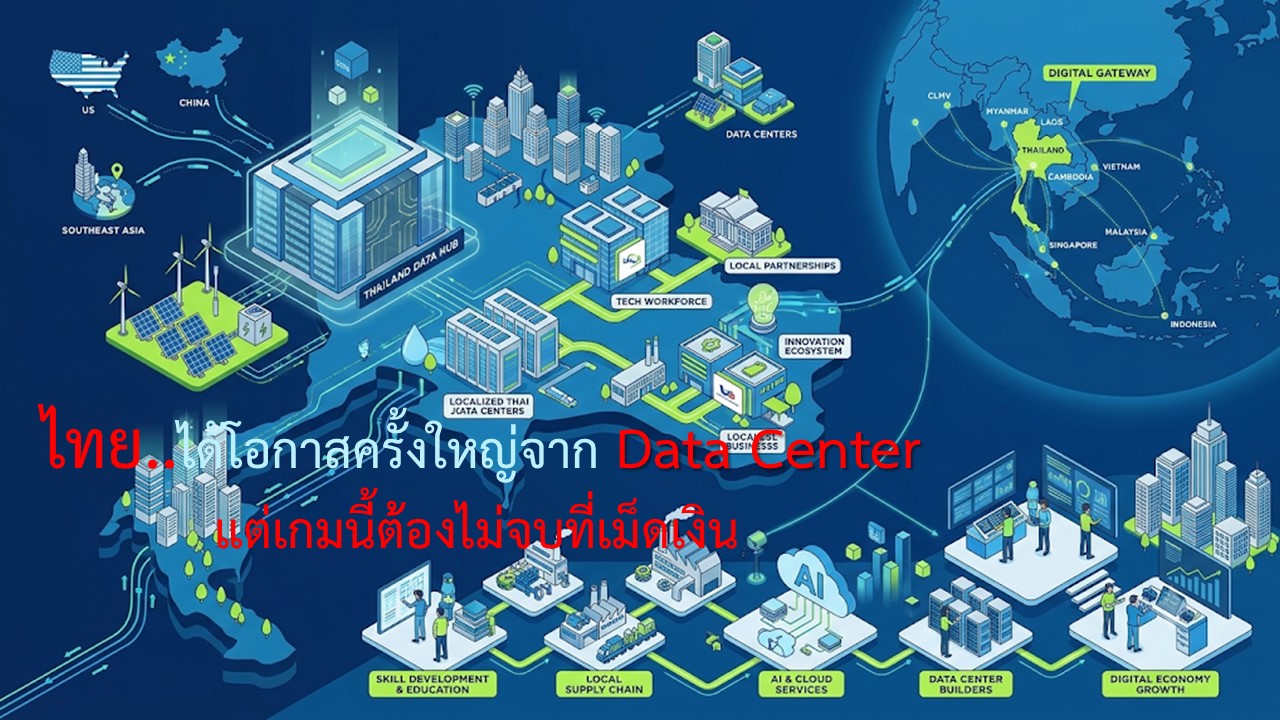
Data Center คือสัญญาณบอกว่าไทยกำลังเข้าสู่เกมโครงสร้างดิจิทัลระดับภูมิภาค คำถามสำคัญไม่ใช่ว่าจะมีใครมาลงทุน แต่ไทยจะได้ประโยชน์เต็มเม็ดเต็มหน่วยหรือไม่?
ปัจจุบัน “ดาต้าเซ็นเตอร์ในประเทศไทย” ถูกขับเคลื่อนโดยเงินลงทุนต่างชาติเป็นหลัก แต่ในผลพวงนั้นธุรกิจไทยก็มีบทบาทสำคัญทั้งในฐานะเจ้าของกิจการ ผู้ร่วมทุน และผู้ให้บริการโครงสร้างพื้นฐานภายในประเทศ อาจกล่าวได้ว่าประเทศไทยกำลังเปลี่ยนจาก “ผู้ใช้บริการคลาวด์” ไปสู่ “ฐานผลิตโครงสร้างดิจิทัล” ของภูมิภาค แต่การมาของ Data Center ไม่ควรจะจบที่เม็ดเงิน ประเทศไทยควรต้องได้ประโยชน์มากกว่านั้นหรือไม่? และต้องทำอย่างไร?
ภาพรวมการลงทุน
จากข้อมูล BOI พบว่า ช่วง 2 ปีมานี้ มีการยื่นขอส่งเสริมการจัดตั้งโครงการ Data Center และ Cloud Service จำนวนมาก ดังตารางประกอบ ขณะเดียวกัน BOI ในปี 2025–2026 รายงานว่ามีโครงการเพิ่มขึ้นต่อเนื่อง และบางชุดทะลุระดับหลายแสนล้านบาทเมื่อรวมโครงการที่ยื่นขอและได้รับอนุมัติแล้ว
| ข้อมูล BOI | จำนวนโครงการขอส่งเสริม | มูลค่ารวม (ล้านบาท) |
| ปี 2024 | 47 | 173,000 |
| ปี 2025 | 36 | 728,000 |
| ปี 2026 | 7 (ข้อมูล ณ ไตรมาสแรก) | 96,000 |
3 อันดับยักษ์ด้าน Data Center
การลงทุนด้าน Data Center อันดับ 1 ในช่วงไม่กี่ปีมานี้ คือ Beijing Haoyang Cloud Data ด้วยมูลค่ากว่า 72,000 ล้านบาท ตามด้วยอันดับ 2กลุ่มธุรกิจค่ายใหญ่ของประเทศไทย นั่นคือ True Internet Data Center (3 โครงการ) ด้วยมูลค่ากว่า 45,000 ล้านบาท อันดับ 3 คือ GSA Data Centre 05 (2 โครงการ) และที่น่าสนใจคือการมาของทุนต่างชาติซึ่งส่วนหนึ่งเป็นเทคยักษ์ใหญ่ระดับโลกไม่ว่าจะเป็น AWS, Microsoft, Google สัญญานี้บ่งชี้ว่าไทยมีศักยภาพที่สามารถก้าวขึ้ยเป็นฮับในภูมิภาคได้แน่นอน ดังตารางด้านล่าง
| บริษัท | สัญชาติ | ที่ตั้ง (จังหวัด) | เงินลงทุน (ล้านบาท) | กำลังไฟ (IT load MW) |
| True Internet Data Center (3 โครงการ) | ไทย | ชลบุรี, สมุทรปราการ | 45,300 | 223 |
| GSA Data Centre 05 (2 โครงการ) | ไทย (ร่วมทุน Gulf–Singtel–AIS) | ระยอง, สมุทรปราการ | 37,200 | 120 |
| Stellar DC (Stecon × SC Zeus SG) | ไทย–สิงคโปร์ | กรุงเทพฯ | 8,050 | 25 |
| Freyr Technology (Thailand) | สิงคโปร์ | ระยอง, สมุทรปราการ | 6,320 | — |
| Quartz Computing (Google) | อเมริกัน | ชลบุรี | 32,800 | — |
| Digitalland Services (GDS) | จีน | ชลบุรี | 28,000 | 300 |
| Beijing Haoyang Cloud Data | จีน | ระยอง | 72,700 | 300 |
| Empyrion Digital | สิงคโปร์ | กรุงเทพฯ | 4,720 | 12 |
| Thai DC 1 | ไทย | — | — | — |
| Telehouse (Thailand) / KDDI | ญี่ปุ่น | — | 2,700 | — |
| AWS Region (3 แห่ง) | อเมริกัน | — | 25,000 (เฟส 1) | — |
| Microsoft Data Center | อเมริกัน | — | ไม่เปิดเผย | — |
| Equinix | อเมริกัน | — | 16,800 | — |
| NextDC | ออสเตรเลีย | — | 13,700 | — |
| STT GDC | สิงคโปร์ | — | 4,500 | — |
| Evolution Data Centres | สิงคโปร์ | — | 4,000 | — |
| Supernap (Switch) | อเมริกัน | — | 3,000 | — |
| One Asia | ฮ่องกง | — | 2,000 | — |
| Alibaba Cloud | จีน | — | 4,000 | — |
| Huawei Technologies | จีน | — | 3,000 | — |
สร้างผลดีต่อธุรกิจและเศรษฐกิจ
ผลพวงในเชิงธุกิจ Data Center ทำให้ไทยกลายเป็นฐานรองรับ AI, Cloud, Big data และบริการดิจิทัลของภูมิภาค ซึ่งช่วยดึงดูดผู้เล่นรายใหญ่รายอื่นให้ตามเข้ามาลงทุนต่อเนื่อง หากมองผลพวงในเชิงเศรษฐกิจ อุตสาหกรรม Data Center ช่วยเพิ่มการลงทุนโดยตรงจากต่างประเทศ สร้างงานด้านก่อสร้าง ระบบไฟฟ้า เครือข่าย ความปลอดภัยไซเบอร์ และบริการบริหารอาคาร
อีกทั้งยังกระตุ้นอุตสาหกรรมปลายน้ำ เช่น อิเล็กทรอนิกส์ ชิ้นส่วนเซมิคอนดักเตอร์ ดิจิทัลอินฟราสตรักเจอร์ และอีคอมเมิร์ซ ซึ่งผลการวิเคราะห์จากศูนย์ข้อมูล Krungsri ประเมินว่ารายได้อุตสาหกรรม Data Center ไทยยังมีแนวโน้มโตต่อเนื่องในช่วง 2026–2028 ด้วยแรงหนุนจาก AI และ Cloud adoption ด้วยอัตรา 10.2–11.2% ต่อปี
ผลต่อสังคมและประชาชน
ด้านบวกสำหรับประชาชนคือการเข้าถึงบริการดิจิทัลที่เร็วขึ้น เสถียรขึ้น และใกล้ผู้ใช้มากขึ้น โดยเฉพาะบริการที่ต้องใช้ latency ต่ำ เช่น AI inference, fintech, e-commerce และ enterprise cloud แต่ด้านลบเริ่มชัดขึ้นในพื้นที่รวมศูนย์อย่าง EEC เพราะมีข้อกังวลเรื่องการใช้น้ำสูง แหล่งข่าวภาคประชาสังคมในปี 2026 ระบุว่าชาวบ้านและเกษตรกรกังวลว่าการขยายตัวของ Data Center จะไปแย่งทรัพยากรน้ำและเพิ่มความเสี่ยงต่อระบบนิเวศ
การแข่งขันในอาเซียน
การตั้ง Data Center จากหลายประเทศในไทย ในเชิงการแข่งขัน ไทยกำลังไล่จาก “ผู้ตาม” ไปเป็น “ฮับตัวถัดไป” ของภูมิภาค แต่ยังต้องแข่งกับสิงคโปร์และมาเลเซียอย่างหนัก มาเลเซียมีขนาดตลาดและกำลังไฟรวมสูงมาก โดยเฉพาะ Johor ที่เป็นแหล่งรองรับกำลังผลิตจำนวนมาก ขณะที่สิงคโปร์เข้มงวดเรื่องการอนุมัติกำลังใหม่ ทำให้บางดีมานด์ไหลออกมาที่ไทยและมาเลเซีย จุดแข็งของไทยคือทำเล เครือข่ายใต้น้ำ การเข้าถึงไฟและที่ดินในบางโซน และฐานดีมานด์ดิจิทัลภายในประเทศที่ใหญ่ขึ้นเรื่อยๆ
| ประเทศ | จุดแข็ง | จุดอ่อน |
| ไทย | ไฟเสถียรที่สุด (SAIDI/SAIFIต่ำ), โครงข่าย 5Gสูงสุดในอาเซียน, ทำเลใจกลางอาเซียน, ต้นทุนก่อสร้างต่ำ krungsri | พลังงานหมุนเวียนต่ำ, เคเบิลใต้น้ำน้อย, แรงงานทักษะสูงจำกัด,มั่นคงทางการเมืองไม่สม่ำเสมอ krungsri |
| มาเลเซีย | พลังงานหมุนเวียนดี, เสถียรภาพทางการเมืองสูงสุด,เชื่อมสิงคโปร์ง่าย,ชายฝั่งยะโฮร์กำลังไฟโต+260% krungsri+1 | ต้นทุนสูงกว่าไทยเล็กน้อย krungsri |
| เวียดนาม | พลังงานหมุนเวียนสูง, ค่าแรงต่ำ, ทักษะแรงงานดี (PISAสูงสุด) krungsri | ไฟไม่เสถียร, น้ำท่วมชายฝั่งสูง, เคเบิลน้อย krungsri |
| อินโดนีเซีย | ตลาดใหญ่,เคเบิลใต้น้ำมากที่สุด, แรงงานมาก, ค่าแรงต่ำ krungsri | ไฟไม่เสถียร,ลงทุนก่อสร้างสูง,เสี่ยงแผ่นดินไหวสูง (Ring of Fire) krungsri |
| สิงคโปร์ | โครงสร้างพื้นฐานดีสุด, เป็น Control Towerภูมิภาค | สั่งระงับอนุมัติใหม่ชั่วคราว, พลังงานและพื้นที่จำกัด krungsri+1 |
โอกาสของไทย
ประเทศไทยมีโอกาสเป็นศูนย์กลาง Data Center ของ CLMV และเอเชียตะวันออกเฉียงใต้ตอนล่าง หากจัดการด้านไฟฟ้า น้ำ ผังเมือง และใบอนุญาตได้ดีขึ้น โอกาสสำคัญไม่ได้อยู่แค่การขายพื้นที่ให้ต่างชาติ แต่คือการสร้าง ecosystem ตั้งแต่ผู้รับเหมาก่อสร้าง ไฟฟ้า-ทำความเย็น ระบบความปลอดภัยไซเบอร์ ซอฟต์แวร์บริหารศูนย์ข้อมูล ไปจนถึงบริการ AI และคลาวด์ที่พัฒนาโดยคนไทย ถ้า BOI ใช้มาตรการจูงใจที่ผูกกับการถ่ายทอดเทคโนโลยี การฝึกคน และ local supply chain ไทยจะได้มูลค่าเพิ่มมากกว่าการเป็นแค่เจ้าของที่ดิน
โอกาสของประเทศไทยและอุตสาหกรรมใน Ecosystem มีดังนี้
- โอกาส 1: Secondary Hub ของสิงคโปร์ — ต้นทุนต่ำกว่า แต่โครงสร้างใกล้เคียงกัน, รองรับ demandส่วนเกินจากสิงคโปร์
- โอกาส 2: ยกระดับ Supply Chain — เร่งสร้างผู้รับเหมาก่อสร้าง, ระบบไฟฟ้า/ทำความเย็น, ความปลอดภัยไซเบอร์, ซอฟต์แวร์บริหารศูนย์ข้อมูล, บริการ AI/cloudพัฒนาโดยคนไทย
- โอกาส 3: Green Data Center — ผลักดัน DPPA, Utility Green Tariff, และมาตรการจูงใจ BOIที่ผูกกับ ESG
- โอกาส 4: Reskill/Upskillแรงงาน — สร้างวิศวกร AI, ระบบคลาวด์,ดาต้าเซ็นเตอร์เฉพาะทาง เพื่อแข่งขันเวียดนามและอินโดนีเซีย
BOI กำหนดเงื่อนไขใหม่ “จ้างคนไทย 50% – ถ่ายทอดความรู้”
แม้จะมีความกังวลในหลายประเด็น แต่ขณะนี้ BOI ก็ได้กำหนดเงื่อนไขใหม่ออกมา โดยประเด็นที่กังวล ได้แก่ ประเด็นแรกคือโครงสร้างพลังงาน เพราะ Data Center ต้องใช้ไฟฟ้าสูง และไทยยังต้องเร่งเพิ่มความมั่นคงของระบบไฟและพลังงานสะอาดเพื่อดึงดูดการลงทุนระยะยาว ประเด็นที่สองคือการยอมรับของชุมชน เพราะความขัดแย้งเรื่องน้ำและผลกระทบสิ่งแวดล้อมอาจทำให้โครงการบางแห่งเผชิญแรงต้านมากขึ้น ประเด็นที่สามคือการแข่งขันด้านคุณภาพของโครงการ ไม่ใช่แค่จำนวนเมกะวัตต์ แต่รวมถึง PUE, water efficiency, มาตรฐานความปลอดภัย, และความสามารถรองรับ AI workload ซึ่งเป็นเงื่อนไขสำคัญของ BOI
สำหรับนโยบายส่งเสริมการลงทุนด้าน Data Center ซึ่งเป็นเงื่อนไขใหม่ BOI ได้ปรับปรุงเมื่อปลายปี 2568 เพื่อให้ประเทศไทยได้รับประโยชน์สูงสุด โดยข้อกำหนดใหม่ประกอบด้วย การจ้างบุคลากรชาวไทยอย่างน้อย 50% ในตำแหน่งบริหารและผู้เชี่ยวชาญภายในสามปี รวมถึงการดำเนินกิจกรรมพัฒนาทรัพยากรมนุษย์ เช่น การฝึกอบรม การพัฒนาหลักสูตรกับสถาบันการศึกษา การวิจัยและพัฒนา การยกระดับทักษะของ SMEs ไทย และการสนับสนุนห่วงโซ่อุปทานภายในประเทศ
นอกจากนี้ BOI ยังได้กำหนดมาตรฐานประสิทธิภาพการใช้พลังงาน (PUE) และการจัดการน้ำ โดยให้สิทธิประโยชน์มากขึ้นสำหรับโครงการที่อยู่นอกเขตเศรษฐกิจพิเศษภาคตะวันออก (EEC) เพื่อส่งเสริมการเติบโตในภูมิภาคอื่นๆ และลดความเข้มข้นของความต้องการใช้พลังงานภายใน EEC
ไทยต้องไม่หยุดเป็นแค่ “เจ้าของที่ดิน” แต่ต้องสร้าง Ecosystem
ประเทศไทยมีโอกาสเป็นศูนย์กลางดาต้าเซ็นเตอร์ของ CLMV และเอเชียตะวันออกเฉียงใต้ตอนล่าง หากจัดการด้านไฟฟ้า, น้ำ, ผังเมือง และใบอนุญาตได้ดีขึ้น ทั้งนี้ความสำเร็จไม่ได้อยู่แค่การขายพื้นที่ให้ต่างชาติ แต่คือการสร้าง ecosystem ตั้งแต่ผู้รับเหมาก่อสร้าง, ระบบไฟฟ้า/ทำความเย็น, ความปลอดภัยไซเบอร์, ซอฟต์แวร์บริหารศูนย์ข้อมูล ไปจนถึงบริการ AI และคลาวด์ที่พัฒนาโดยคนไทย
ดังนั้น หากประเทศไทยใช้มาตรการจูงใจที่ผูกกับการถ่ายทอดเทคโนโลยี, การฝึกคน และ local supply chain ไทยจะได้มูลค่าเพิ่มมากกว่าการเป็นแค่เจ้าของที่ดิน ซึ่งไทยก็จะเป็น “ผู้ผลิตโครงสร้างดิจิทัล” ที่สร้างมูลค่าเพิ่ม แทนที่จะเป็นแค่ “เจ้าของที่ดิน” ที่รับเงินลงทุนแต่ไม่ได้ประโยชน์เต็มเม็ดเต็มหน่วย