บทความโดย รศ.ดร.ธนชาติ นุ่มนนท์ ผู้เชี่ยวชาญด้านเทคโนโลยีอุบัติใหม่ (Thought Leader in Emerging Technologies)
สำรวจปรากฏการณ์ Virtual Bank ไทย กับจุดเปลี่ยนสำคัญที่เน้นการใช้เทคโนโลยีคลาวด์และข้อมูลทางเลือก เพื่อส่งมอบโอกาสทางการเงินที่เข้าถึงง่าย-คุ้มค่า
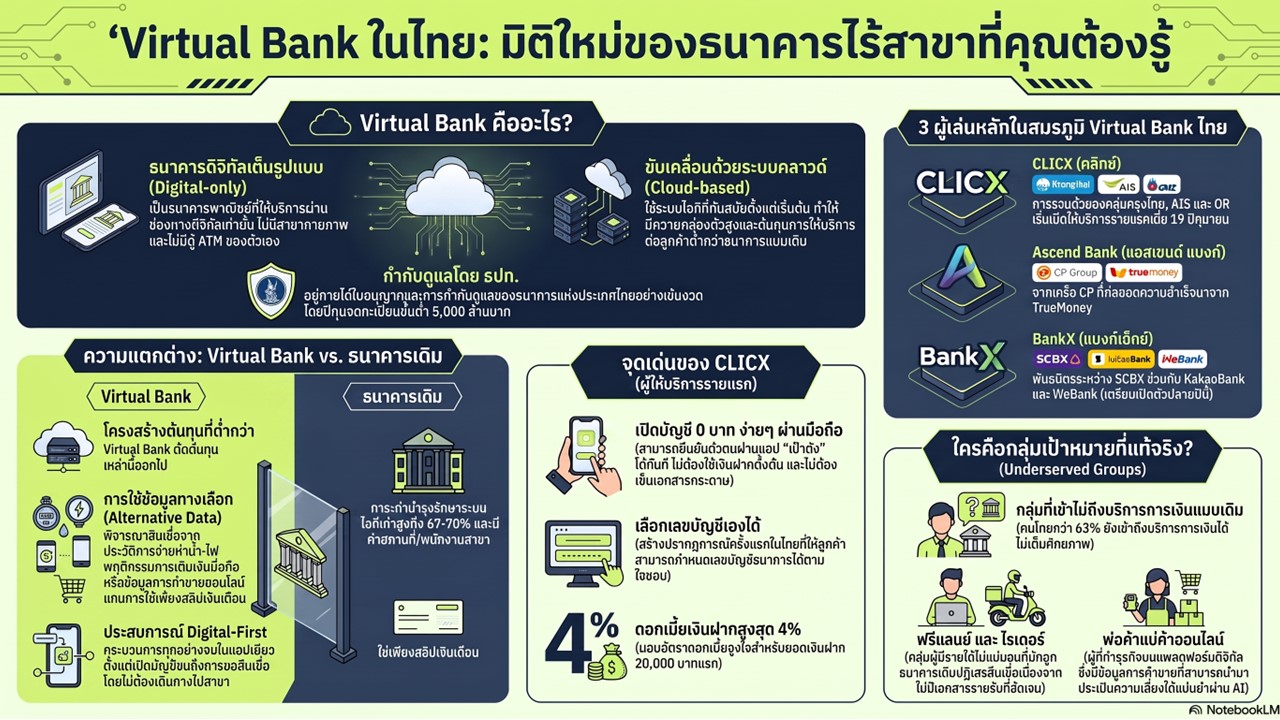
สัปดาห์นี้ผมได้ลองเปิดบัญชีกับ CLICX ธนาคารพาณิชย์ไร้สาขารายแรกของไทยผ่านมือถือ ผมทำการยืนยันตัวตนผ่านแอป “เป๋าตัง” โดยไม่ต้องใช้เงินฝากตั้งต้นแม้แต่บาทเดียว ทั้งกระบวนการจบภายในไม่กี่นาที ไม่ต้องเดินเข้าสาขา ไม่ต้องยื่นเอกสาร ไม่ต้องเซ็นชื่อบนกระดาษสักแผ่น จากนั้นผมทดลองโอนเงินเข้าบัญชีและทำธุรกรรมชำระเงิน ทุกอย่างราบรื่น ต้องยอมรับว่าเป็นประสบการณ์เปิดบัญชีที่ดีมาก
แต่พอใช้งานไปสักพัก ความรู้สึกที่เกิดขึ้นกลับไม่ต่างจากธนาคารอื่นๆ เพราะตัวผมเองใช้ mobile banking หลายธนาคารเป็นประจำอยู่แล้ว เป็นคนไม่ไปสาขาธนาคาร หลายเดือนจะไปสักครั้งเมื่อมีธุรกรรมจำเป็นจริงๆ ในรอบครึ่งปีที่ผ่านมาผมใช้เงินสดไม่เกิน 10 ครั้ง จ่ายเงินผ่านพร้อมเพย์ มือถือ และบัตรเครดิตตลอด แทบไม่ได้แตะตู้ ATM เลยในรอบปี พอเปิดดูเมนูของ CLICX ก็รู้สึกเหมือนแอปธนาคารทั่วไป โอนเงิน จ่ายบิล ฝากออม ผมจึงเกิดคำถามว่า แล้ว Virtual Bank ต่างจากธนาคารเดิมตรงไหนกันแน่
Virtual Bank ไทยมีใครบ้าง?
ย้อนไปเมื่อเดือนมิถุนายน 2568 กระทรวงการคลังตามข้อเสนอของธนาคารแห่งประเทศไทย (ธปท.) ให้ความเห็นชอบผู้สมัคร 3 กลุ่มให้จัดตั้งธนาคารพาณิชย์ไร้สาขา (Virtual Bank) ได้แก่ 1. CLICX ของกลุ่มกรุงไทย-AIS-OR ที่เปิดบริการเมื่อ 19 มิถุนายนที่ผ่านมา 2. Ascend Bank ของเครือ CP ที่ต่อยอดจาก TrueMoney และ 3. BankX ของ SCBX ที่จับมือกับ KakaoBank จากเกาหลีใต้และ WeBank จากจีน ซึ่งเลื่อนเปิดตัวไปช่วงปลายปีนี้
CLICX ในฐานะรายแรกมาพร้อมจุดขายที่จับใจคนไทย ทั้งการเลือกเลขบัญชีเองได้เป็นครั้งแรกของประเทศ ดอกเบี้ยเงินฝากสูงสุด 4% สำหรับเงินฝาก 20,000 บาทแรก และการเปิดบัญชีแบบศูนย์บาทอย่างที่ผมได้ทดลองมาแล้ว
Virtual Bank & Neobank ต่างกันอย่างไร?
หลายคนอาจจะเคยได้ยินคำว่า Neobank มาก่อน และสงสัยว่ามันคืออันเดียวกับ Virtual Bank หรือไม่ ผมคิดว่าตรงนี้ต้องแยกให้ชัด เพราะสองคำนี้อยู่คนละมิติกัน Neobank เป็นคำเชิงโมเดลธุรกิจ หมายถึงธนาคารดิจิทัลที่ให้บริการผ่านแอปโดยไม่มีสาขา เกิดในฝั่งตะวันตกก่อน อย่าง Revolut, Monzo หรือ Chime และจุดสำคัญคือ Neobank จำนวนมากไม่ได้ถือใบอนุญาตธนาคารเต็มรูปแบบด้วยตัวเอง หลายรายเป็นเพียง Fintech
ในทางกลับกัน Virtual Bank เป็นคำเชิงประเภทใบอนุญาตที่ธนาคารกลางกำหนดขึ้นมาโดยเฉพาะ ซึ่งก็คือธนาคารพาณิชย์เต็มรูปแบบที่ถอดสาขาออก ต้องมีทุนจดทะเบียนขั้นต่ำ 5,000 ล้านบาท มีแผนรองรับกรณีเลิกกิจการ และอยู่ภายใต้การกำกับดูแลของ ธปท. เข้มข้นเทียบเท่าธนาคารใหญ่ทุกประการ พูดง่ายๆ Neobank บอกว่าให้บริการอย่างไร ส่วน Virtual Bank บอกว่ามีสถานะทางกฎหมายแบบไหน
ธนาคารพาณิชย์ กับ Virtual Bank ต่างกันตรงไหน?
ความแตกต่างที่แท้จริงของ Virtual Bank ไม่ได้อยู่ที่หน้าจอ แต่อยู่เบื้องหลัง ธนาคารดั้งเดิม (ธนาคารดั้งเดิมคืออะไร? อ่านที่เหตุหมายท้ายบทความ) ถูกพันธนาการด้วยระบบไอที core banking แบบเดิมที่สร้างมาหลายสิบปี มีข้อมูลทั่วโลกระบุว่างบไอทีของธนาคารเดิมสูงถึง 67%–70% หมดไปกับการบำรุงรักษา
ขณะที่ Virtual Bank สามารถสร้างระบบไอทีใหม่บนคลาวด์ตั้งแต่วันแรก ไม่มีสาขา ไม่มีตู้ ATM ของตัวเอง ไม่มีต้นทุนสถานที่มากนักและลดต้นทุนการบริหารเงินสด ต้นทุนการให้บริการต่อลูกค้าจึงต่ำกว่า และความประหยัดนี้ถูกส่งกลับมาเป็นดอกเบี้ยที่สูงกว่าและค่าธรรมเนียมที่ถูกกว่า
อีกจุดที่ต่างชัดคือการปล่อยสินเชื่อ Virtual Bank อาจใช้ข้อมูลทางเลือก เช่น ประวัติจ่ายค่าน้ำค่าไฟ พฤติกรรมการเติมเงินมือถือ หรือข้อมูลการค้าขายออนไลน์ มาเพิ่มเติมได้มากขึ้น และทำให้ AI มีข้อมูลช่วยประเมินความเสี่ยงได้ดีขึ้น
ตรงนี้เองที่ตอบคำถามว่าทำไมผมไม่รู้สึกแตกต่าง เพราะผมอาจไม่ใช่กลุ่มเป้าหมายหลักของ Virtual Bank ตั้งแต่ต้น ธปท. ออกแบบใบอนุญาตนี้เพื่อเจาะกลุ่ม underserved โดยมีบทวิเคราะห์ของภาคเอกชนระบุว่าคนไทยกว่า 63% ยังเข้าถึงบริการการเงินได้ไม่เต็มศักยภาพ เช่น ฟรีแลนซ์ ไรเดอร์ แม่ค้าออนไลน์ ผู้มีรายได้ไม่ประจำที่อาจถูกธนาคารแบบเดิมปฏิเสธจนต้องพึ่งหนี้นอกระบบ
คนกลุ่มนี้ต่างหากที่อาจเป็นกลุ่มเป้าหมายจริง และบททดสอบสำคัญของ CLICX คือการเปิดบริการปล่อยสินเชื่อด้วยข้อมูลทางเลือก ที่กำลังจะเริ่มในอนาคตอันใกล้นี้ โดยไม่ใช่ยอดดาวน์โหลดแอปในช่วงโปรโมชั่น
ความสำเร็จของ Virtual Bank วัดด้วยอะไร?
แต่เมื่อมองไปทั่วโลก การแข่งขันของ Virtual Bank ไม่ใช่เรื่องง่าย โดยมีตัวอย่างความสำเร็จ เช่น Nubank ของบราซิลที่เป็นต้นแบบความสำเร็จซึ่งมีลูกค้ากว่า 131 ล้านคน ทำกำไรปีละ 2.9 พันล้านดอลลาร์ WeBank ของจีนมีลูกค้ากว่า 430 ล้านราย ส่วน Revolut ของอังกฤษมีมูลค่ากิจการสูงถึง 75,000 ล้านดอลลาร์ แต่ภาพรวมของอุตสาหกรรมกลับสวนทาง เพราะ Neobank กว่า 400 แห่งทั่วโลก มีเพียงส่วนน้อยที่ทำกำไร
หลายประเทศในอาเซียนที่เปิดให้บริการ Virtual Bank มาแล้วราว 3–4 ปี ส่วนแบ่งสินเชื่อของธนาคารดิจิทัลยังไม่ถึง 1% ของระบบธนาคารเดิม โดยมีตัวอย่างจากสิงคโปร์และประเทศอื่นในภูมิภาคว่าเน้นการระดมเงินฝากมากกว่าปล่อยสินเชื่อ และพอร์ตสินเชื่อจึงยังเล็กมากเมื่อเทียบกับระบบทั้งหมด นักวิเคราะห์ในไทยเองก็ประเมินว่าพอร์ตสินเชื่อรวมของทั้ง 3 รายจะอยู่ราว 2 แสนล้านบาทใน 5-6 ปี ซึ่งไม่ถึง 1% ของสินเชื่อระบบธนาคารไทยที่มีขนาด 22.5 ล้านล้านบาท
ขณะเดียวกัน สิ่งที่ผมอยากชี้ให้เห็นคือธนาคารเดิมทุกวันนี้ก็แทบจะเป็นกึ่ง Virtual Bank อยู่แล้ว ข้อมูลจากธนาคารแห่งประเทศไทย (ธปท.) พบว่า ณ เดือน ก.ค. 2568 ธนาคารไทยมีสาขาและจุดบริการทั้งในและนอกประเทศรวมกันทั้งหมดเหลือเพียง 5,200 แห่ง ลดลง 25.8% จากปี 2558 ที่มีจำนวน 7,012 แห่ง ขณะที่บัญชี mobile banking มีมากกว่า 140 ล้านบัญชี แนวโน้มปิดสาขาและเปลี่ยนไปสู่ดิจิทัลนี้ก็สอดคล้องกับสิ่งที่เกิดขึ้นทั่วโลก
คนรุ่นใหม่เติบโตมาในสังคมไร้เงินสด ประสบการณ์อย่างที่ผมเล่าข้างต้นกำลังกลายเป็นเรื่องปกติของคนจำนวนมาก เส้นแบ่งระหว่างธนาคารดิจิทัลกับธนาคารมีสาขาจึงเลือนลงทุกวัน และแบงก์ใหญ่ของไทยก็เดินเกม Digital-first กันหมดแล้ว
ผมมองว่า Virtual Bank ไม่ได้มาล้มยักษ์ แต่มาเติมช่องว่างที่ยักษ์มองข้าม เหมือนที่ KakaoBank ไม่ได้ฆ่าธนาคารเกาหลี แต่ขยายฐานไปยังลูกค้าที่ระบบเดิมเข้าไม่ถึง ผลกระทบที่จับต้องได้เร็วกว่าน่าจะเป็นแรงกดดันการแข่งขัน เมื่อ CLICX ให้ดอกเบี้ยเงินฝาก 4% เมื่อฝากแค่ 20,000 บาทแรก แต่ธนาคารเดิมย่อมถูกบีบให้ต้องทบทวนทั้งดอกเบี้ยและค่าธรรมเนียม ซึ่งผู้บริโภคอย่างเราได้ประโยชน์เต็มๆ
สำหรับคนที่ใช้ชีวิตการเงินบนมือถืออยู่แล้วอย่างผม Virtual Bank อาจเป็นแค่อีกแอปหนึ่งในโทรศัพท์ แต่สำหรับคนอีกหลายสิบล้านที่ธนาคารเดิมไม่เคยมองเห็น นี่อาจเป็นครั้งแรกที่มีธนาคารมองเห็นเขา และนั่นคือความเปลี่ยนแปลงที่แท้จริง ซึ่งเราจะรู้คำตอบว่าสำเร็จหรือไม่ ไม่ใช่จากจำนวนคนเปิดบัญชี แต่จากคุณภาพสินเชื่อในอีกสองสามปีข้างหน้า
หมายเหตุ: ธนาคารดั้งเดิมในประเทศไทยนอกจากธนาคารพาณิชย์แล้ว ยังมีธนาคารเฉพาะกิจของรัฐ (Specialized Financial Institutions – SFIs) ที่จัดตั้งขึ้นตามกฎหมายเฉพาะ และมีกระทรวงการคลังเป็นเจ้าของ 100% มี 6 แห่ง ได้แก่ ธนาคารออมสิน ธนาคารพัฒนาวิสาหกิจขนาดกลางและขนาดย่อมแห่งประเทศไทย (SME Bank) ธนาคารเพื่อการเกษตรและสหกรณ์การเกษตร (ธ.ก.ส.) ธนาคารอาคารสงเคราะห์ (ธอส.) ธนาคารเพื่อการส่งออกและนำเข้าแห่งประเทศไทย (EXIM BANK) และ ธนาคารอิสลามแห่งประเทศไทย (IBANK)